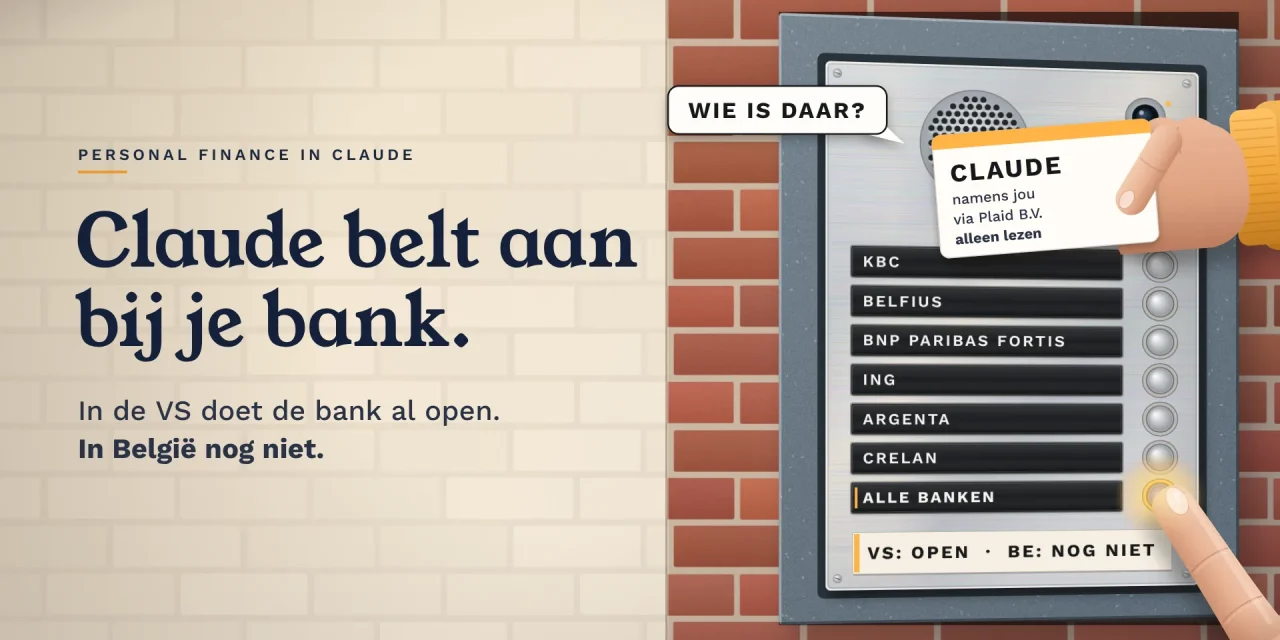
Sinds 5 november 2026 kan je in de Verenigde Staten je bank- en kaartrekeningen koppelen aan Claude en in gewone taal vragen waar je geld naartoe ging. De toegang is alleen-lezen, er komen geen advertenties bij, Claude ziet tot twee jaar transacties van de rekeningen die jij kiest, en de gesprekken in die aparte Personal Finance-omgeving worden niet gebruikt om modellen te trainen. De bèta draait op Pro, Max en Ultra, en alleen in de VS. Wanneer het naar België komt, zegt Anthropic niet.
Wat Anthropic ook niet zegt: in België kan zo’n koppeling technisch al. Dat komt door PSD2, de Europese betaalrichtlijn die elke bank verplicht om je rekeninggegevens te delen met een vergunde dienst die jij daar toestemming voor geeft. Plaid, de tussenpersoon die Claude in de VS gebruikt, heeft die vergunning in Europa en dekt België. Wat er dan nog in de weg staat, is interessanter dan de techniek: de regels over wat zo’n dienst met je data mag doen, de toestemming die je om de 180 dagen moet vernieuwen, en een Europese wet over spaar- en beleggingsdata die al anderhalf jaar vastzit.
Wat Personal Finance in Claude precies doet
Je opent Personal Finance in de zijbalk van Claude, kiest “Link accounts with Plaid”, logt in bij je bank en duidt aan welke rekeningen Claude mag zien. Claude krijgt je bankwachtwoord nooit te zien; dat blijft tussen jou, Plaid en je bank. Daarna stel je vragen zoals je ze aan een vriend zou stellen. Het voorbeeld in de aankondiging van Anthropic: “Waar ging mijn geld deze maand naartoe?” Claude telt de uitgaven over al je gekoppelde rekeningen op en sorteert ze per categorie: huur en nutsvoorzieningen, eten en drinken, winkelen. Je vraagt door of dat meer is dan anders, of er dubbele afschrijvingen tussen zitten, of een abonnement stilletjes duurder werd, en hoeveel er nog over is tot je volgende loon.
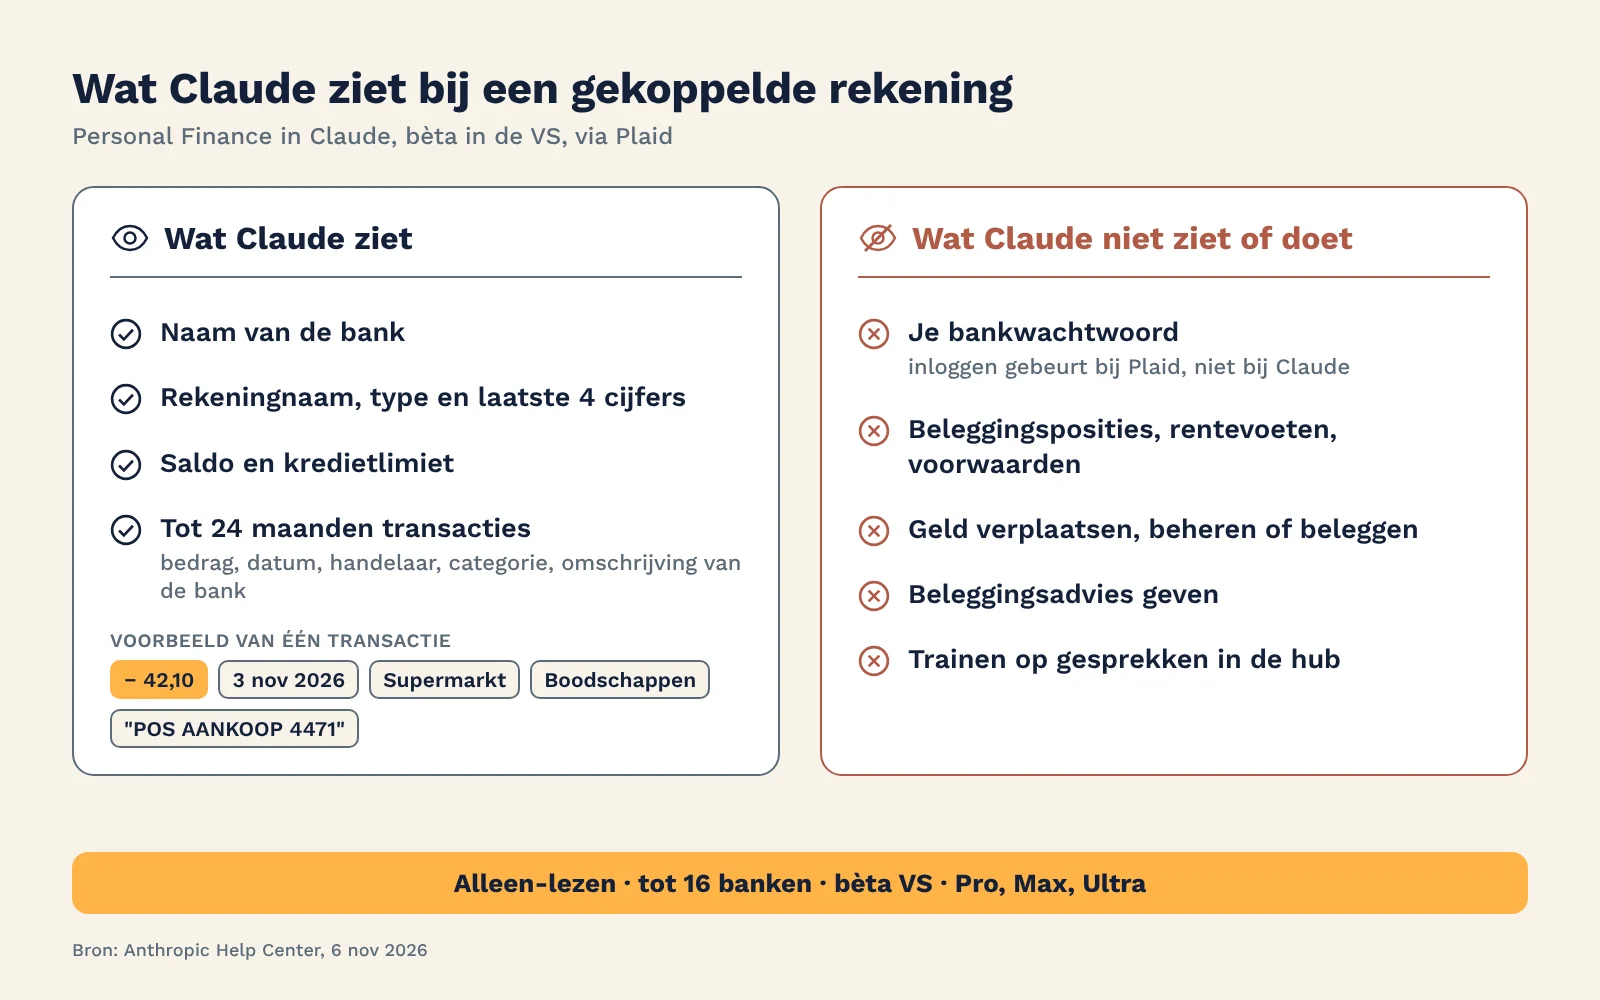
Volgens het helpartikel van Anthropic ziet Claude per gekoppelde rekening de naam van de bank, de naam en het type van de rekening met de laatste vier cijfers, het saldo en de kredietlimiet, en tot 24 maanden transacties met bedrag, datum, handelaar, categorie en de omschrijving van de bank. Beleggingsposities, rentevoeten en contractvoorwaarden ziet Claude niet. Je kan tot zestien banken koppelen. Gesprekken met je rekeningen erin worden niet opgeslagen in het geheugen van Claude, zijn later niet doorzoekbaar en blijven uit de maandelijkse samenvatting. In zulke gesprekken kan Claude mogelijk geen code uitvoeren en geen Word-, Excel- of PDF-bestanden maken; tekst, tabellen en CSV’s wel.
Wat Claude niet doet: geld verplaatsen, beleggen of beleggingsadvies geven. Anthropic benadrukt dat Claude fouten kan maken en raadt aan om belangrijke cijfers na te kijken bij je bank. Je kan vragen welke transacties achter een bedrag zitten. Ontkoppel je een bank, dan verliest Claude de toegang, maar eerdere antwoorden blijven in je chats en artifacts staan tot je die zelf wist.
OpenAI was Anthropic voor. ChatGPT kreeg in mei 2026 een gelijkaardige Finances-functie, ook via Plaid, eerst alleen voor Pro-abonnees in de VS, met meer dan 12.000 instellingen, waaronder brokers zoals Schwab, Fidelity en Robinhood. Het verschil zit in de randvoorwaarden: Anthropic kiest expliciet voor alleen-lezen, geen advertenties, geen eigen kredietkaarten of spaarproducten, en een trainingsverbod voor de hub. Op Hacker News bleef de eerste reactie toch wantrouwen: wil je een AI-bedrijf leestoegang tot je rekeningen geven, en wat gebeurt er bij een hack of een verkeerd ingestelde logging? Dat is precies de vraag waar de Europese regels een antwoord op proberen te geven.
Waarom dit in België technisch morgen kan
In de VS regelt Plaid de toegang tot je bank met afspraken per bank; een algemene wettelijke plicht zoals in Europa is er nog altijd omstreden. In Europa ligt dat anders. De betaalrichtlijn PSD2 geeft je sinds 2018 het recht om een rekeninginformatiedienst te gebruiken: een vergunde partij die, met jouw uitdrukkelijke toestemming, je betaalrekeningen uitleest bij een of meer banken en de gegevens bundelt. Je bank moet daaraan meewerken via een API en mag zo’n dienst niet anders behandelen dan haar eigen app.
Belgen gebruiken dat al zonder het te beseffen. In KBC Mobile voeg je zichtrekeningen toe van Argenta, AXA, Bank van Breda, Belfius, BNP Paribas Fortis, CPH, Crelan, Europabank, Hello bank, ING en Nagelmackers, en bij enkele daarvan kan je er ook van betalen. Belfius toont rekeningen van KBC, AXA, BNP Paribas Fortis, ING en Crelan, laat je zien welke “gemachtigde derden” je toegang gaf en laat je die toegang op elk moment intrekken; BNP Paribas Fortis biedt sinds begin 2019 rekeningaggregatie in zijn app, na een partnerschap met Tink in 2018. Dat loopt allemaal over dezelfde PSD2-koppelingen die een app van buiten de banksector ook mag gebruiken.
En Plaid zelf? Het bedrijf werkt in Europa via de Nederlandse dochter Plaid B.V., die onder toezicht staat van De Nederlandsche Bank met vergunningsnummer R179714. In de technische documentatie van Plaid staat België als ondersteund land, naast Nederland, Frankrijk, Duitsland en een vijftiental andere Europese markten. Een Belgische bank koppelen aan een app die op Plaid draait, is dus geen nieuwe technologie. Anthropic zou in principe dezelfde knop “Link accounts with Plaid” kunnen tonen aan een Belgische gebruiker, en Plaid zou je naar de inlogpagina van je bank sturen, met itsme of je kaartlezer.
Wat er in Europa wél verandert aan de spelregels
Dat het kan, betekent niet dat het hetzelfde product zou zijn. Vier regels zouden Personal Finance in België een ander karakter geven.
Je data mag alleen dienen voor wat jij vroeg
Artikel 67 van PSD2 legt de rekeninginformatiedienst strikte plichten op. Hij mag alleen werken met je uitdrukkelijke toestemming, alleen de rekeningen uitlezen die jij aanduidde, geen gevoelige betaalgegevens opvragen en, het belangrijkste, geen gegevens gebruiken, opvragen of bewaren voor een ander doel dan de dienst die jij uitdrukkelijk vroeg. In de VS is “we trainen niet op je gesprekken in de hub” een belofte van Anthropic. In Europa zou het gebruik van je rekeningdata voor training of voor iets anders dan je eigen financiële overzicht niet kunnen zonder een aparte, uitdrukkelijke toestemming onder de GDPR. Dat de hub in de VS al zo opgezet is, maakt een Europese versie wel makkelijker: de bescherming die Anthropic nu vrijwillig geeft, is hier ongeveer wat verplicht zou zijn.
Om de 180 dagen opnieuw toestemming
In Europa moet je je toegang periodiek bevestigen met sterke klantauthenticatie. Oorspronkelijk was dat om de 90 dagen, sinds 25 juli 2023 is dat 180 dagen. Banken mogen bovendien in de regel geen extra authenticatie vragen bij tussentijdse opvragingen door een vergunde dienst, behalve om objectieve redenen zoals een vermoeden van fraude. Voor een gebruiker betekent dat: elk half jaar opnieuw inloggen bij elke gekoppelde bank, anders stopt Claude met zien. In de VS blijft een Plaid-koppeling gewoon lopen.
GDPR: wie is verantwoordelijk en waar gaat je data heen
Voor gebruikers in de Europese Economische Ruimte is volgens het privacybeleid van Anthropic (versie van 10 september 2026) Anthropic Ireland Limited in Dublin de verwerkingsverantwoordelijke. Doorgifte naar de VS gebeurt met standaardcontractbepalingen. Transactiegegevens zijn op zich geen bijzondere categorie onder de GDPR, maar ze onthullen er vaak wel een: een storting aan een vakbond of een kerk, een abonnement op een datingapp, een betaling aan een kliniek. Zulke transacties vallen dan onder de strenge regels van artikel 9, en het Europees Comité voor gegevensbescherming schreef al in 2020 richtlijnen over hoe PSD2 en de GDPR samen werken, onder meer over de gegevens van de tegenpartij op je rekening, die nooit toestemming gaf. Een Europese Personal Finance zou dus ook moeten uitleggen wat er gebeurt met de namen van mensen die jou geld storten.
De AI Act: geen hoog risico, wel plichten
De AI Act deelt AI in volgens het gebruik. Kredietbeoordeling van natuurlijke personen staat in bijlage III en wordt hoog risico vanaf 2 december 2027, zoals we uitlegden in ons overzicht van de AI Act anderhalf jaar na de start. Personal Finance beslist niets over je toegang tot krediet; het vat je eigen uitgaven samen. Daarmee valt het in de klasse met transparantieplichten: je moet weten dat je met AI praat, wat bij Claude vanzelf spreekt. Anthropic heeft als maker van een groot AI-model wel zijn eigen GPAI-verplichtingen sinds augustus 2025. Zou Claude ooit mee beslissen over een lening, dan verandert het plaatje volledig. Dan gelden niet alleen de hoog-risicoregels, maar vanaf 20 november 2026 ook de nieuwe Europese richtlijn consumentenkrediet, die bij een geautomatiseerde kredietbeoordeling recht geeft op een mens die de beslissing herbekijkt en uitlegt. Dat is niet waar Anthropic vandaag naartoe wil, en het zegt zelf dat het voor grote geldbeslissingen wil samenwerken met vergunde professionals en gereguleerde bedrijven.
De echte rem heet FIDA
PSD2 gaat alleen over betaalrekeningen: je zichtrekening en je kaart. Je spaarrekening, je beleggingen, je pensioensparen, je hypotheek en je verzekeringen vallen erbuiten. Voor Belgen, die veel sparen en steeds meer beleggen, zou een Europese Claude dus de helft van het plaatje missen. Precies dat gat moet de verordening financiële gegevenstoegang dichten, kortweg FIDA. De Commissie stelde ze voor in juni 2023, de Raad nam zijn onderhandelingsmandaat aan op 4 december 2024, en daarna liep het vast. Volgens een analyse van Projective Group stokten de onderhandelingen tussen Parlement en Raad in juni 2025, en kwam de Commissie op 6 april 2026 met een non-paper om ze weer op gang te trekken: minder datacategorieën, een kortere terugkijkperiode van bijvoorbeeld twee jaar en een gefaseerde invoering over ongeveer vier jaar.
Een van de twistpunten gaat rechtstreeks over bedrijven zoals Anthropic en OpenAI. Een deel van het debat gaat over de vraag of grote techplatformen, de gatekeepers uit de Digital Markets Act, toegang tot financiële data mogen krijgen, en zo ja onder welk toezicht. Anthropic is geen gatekeeper, maar de discussie toont de politieke gevoeligheid: Europa wil open finance, maar liever niet dat Amerikaanse platformen het hele financiële leven van Europeanen in één venster zien. Bij het schrijven van dit artikel was er nog geen akkoord. Zolang dat zo is, blijft een Europese Personal Finance beperkt tot wat PSD2 toelaat.
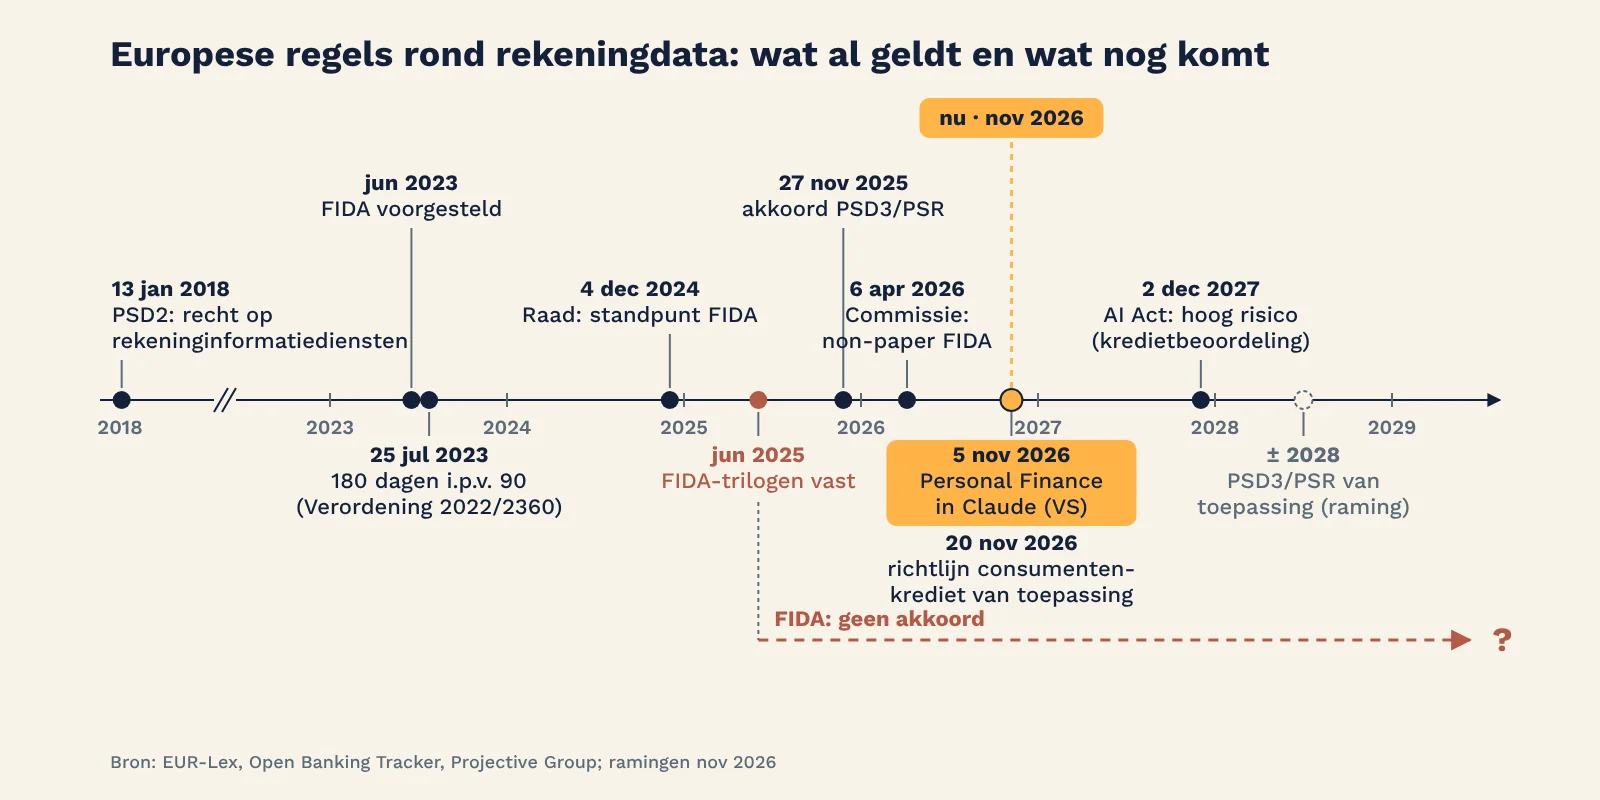
Ondertussen komen PSD3 en de betaalverordening PSR eraan, de opvolgers van PSD2. Parlement en Raad bereikten op 27 november 2025 een politiek akkoord en de definitieve teksten liggen sinds 23 april 2026 vast; de publicatie wordt eind 2026 verwacht, de toepassing van de meeste regels rond 2028. Voor een dienst als Personal Finance zijn twee nieuwe regels relevant: banken moeten een dashboard aanbieden waarin je ziet welke diensten je data mogen lezen en waar je die toegang met één klik intrekt, en hun API’s moeten minstens zo goed werken als hun eigen app, met meetbare normen voor beschikbaarheid en snelheid. Dat lost een klassieke klacht van Europese fintechs op: koppelingen die halverwege de maand uitvallen.
De andere weg: je bank als connector
Er is nog een route die niet via Plaid loopt, en die de Belgische banken zelf in handen hebben. Grasshopper Bank, een digitale bank in New York, liet in augustus 2025 al toe dat zakelijke klanten in een bèta hun rekeningdata via het Model Context Protocol aan Claude koppelen, zo meldde American Banker. MCP is de open standaard van Anthropic waarmee AI-assistenten tools en databronnen aanspreken; de bank bouwde de koppeling met technologiepartner Narmi, met de bestaande tweestapsverificatie, uitdrukkelijke toestemming per klant en alleen-lezen rechten. De klant kiest zelf of hij dat wil, de bank bepaalt onder welke voorwaarden de koppeling bestaat. Dat is een ander antwoord dan dat van de banken die AI-agents net de deur wijzen: niet blokkeren, maar een eigen, gecontroleerde ingang bouwen.
Voor een Belgische bank is dat een aantrekkelijk model. KBC heeft met Kate al een eigen assistent in zijn app, en elke grootbank zou een MCP-connector kunnen aanbieden waarmee klanten hun favoriete AI met hun rekeningen laten praten, onder de voorwaarden van de bank. Anthropic nodigt in zijn aankondiging banken, vermogensbeheerders en financiële dienstverleners uitdrukkelijk uit om mee te bouwen. Het is denkbaar dat de eerste Belgische versie van Personal Finance niet via Plaid komt, maar via je eigen bank.
Wat je in België vandaag al kan, en waar je op let
Je hoeft niet te wachten om Claude over je geld te laten nadenken. Elke Belgische bank-app laat je je transacties exporteren als CSV. Die upload je in een gewoon gesprek met Claude en je stelt dezelfde vragen: waar ging mijn geld naartoe, welke abonnementen stapelen zich op, hoeveel geef ik per maand uit aan eten buitenshuis. Dat werkt goed, met drie kanttekeningen.
- De hub-bescherming geldt niet. De belofte dat gesprekken niet voor training dienen, geldt alleen in de Personal Finance-omgeving. Een CSV die je in een gewoon gesprek uploadt, valt onder je algemene privacy-instellingen. Zet in je instellingen de optie uit om je gesprekken te laten gebruiken voor modelverbetering voor je een bankuittreksel uploadt, of gebruik een Team- of Enterprise-account waar dat standaard uitstaat.
- Verwijder wat je niet nodig hebt. Haal rekeningnummers en namen van tegenpartijen uit het bestand als je die niet nodig hebt voor je vraag. Een spreadsheet met alleen datum, bedrag en omschrijving volstaat voor bijna elke budgetvraag.
- Controleer de cijfers. Anthropic zegt het zelf voor de Amerikaanse versie: Claude kan fouten maken. Vraag bij elk totaal welke transacties erachter zitten en tel de belangrijkste zelf na.
Wie liever niets uploadt, kijkt naar wat de eigen bank al biedt. De categorie-overzichten en budgetten in de apps van de grootbanken doen een deel van wat Personal Finance belooft, zonder dat er data het bankgebouw verlaat.
Veelgestelde vragen
Kan ik Personal Finance in Claude nu al gebruiken in België?
Nee. De functie verschijnt alleen voor gebruikers in de VS met een Pro-, Max- of Ultra-abonnement. Ben je buiten de VS, of zit je via een VPN in een ander land, dan verdwijnt de functie, terwijl je banken gekoppeld blijven. Anthropic gaf geen datum voor andere landen, net zoals bij Claude Duet, dat ook eerst in de VS startte.
Krijgt Claude mijn bankwachtwoord?
Nee. Je logt in bij je bank in een venster van Plaid. Claude krijgt alleen de gegevens die je deelt: rekeningnamen, saldi en transacties. In Europa zou die inlog via de PSD2-koppeling van je bank lopen, bijvoorbeeld met itsme.
Mag een AI-dienst in Europa mijn rekeningdata lezen?
Ja, als ze loopt via een vergunde rekeninginformatiedienst en jij uitdrukkelijk toestemming geeft. PSD2 verplicht je bank om mee te werken. De dienst mag je data alleen gebruiken voor wat jij vroeg en je moet de toegang om de 180 dagen bevestigen.
Ziet Claude in Europa ook mijn spaarrekening of beleggingen?
Niet via PSD2, want die richtlijn gaat alleen over betaalrekeningen. Daarvoor moet FIDA, de verordening over financiële gegevenstoegang, eerst goedgekeurd worden. Bij het schrijven van dit artikel was er nog geen akkoord.
Is dit hoog-risico-AI onder de AI Act?
Nee. Hoog risico geldt voor AI die je kredietwaardigheid beoordeelt of over je toegang tot krediet beslist. Personal Finance vat je eigen uitgaven samen en beslist niets. De transparantieregels en de verplichtingen voor makers van grote modellen gelden wel.
Wie doet er open
De vraag is niet of Claude je Belgische bankrekening kan lezen. Dat kan het, via dezelfde weg als de multibanking-functie in je bank-app, en met strengere regels dan in de VS over wat er met je data mag gebeuren. De vraag is wie de deur opendoet: Anthropic via Plaid, je bank via een eigen connector, of Europa via FIDA, zodat ook je spaargeld en je beleggingen meetellen. Voor de eerste twee staat niets in de weg behalve een beslissing. De derde wacht op Brussel.